حباب هوش مصنوعی این روزها یکی از بحثهای داغ بازار بورسه. سرمایهگذاری روی AI با سرعت زیادی در حال افزایشه و ارزش سهام شرکتهای مرتبط با این فناوری به سطوح خیلی بالایی رسیده. از طرف دیگه، هوش مصنوعی همین حالا هم درآمد و تقاضای واقعی ایجاد کرده و شرکتهای بزرگ دارن میلیاردها دلار برای توسعه زیرساختهای AI هزینه میکنن. همین تضاد باعث شده یک سؤال جدی مطرح بشه: آیا این رشد واقعا نتیجه پیشرفت و درآمدزایی هوش مصنوعیه یا نشونهای از شکلگیری یک حبابه؟
در این مقاله از سنجش بروکر، میخوایم ببینیم چه دلایلی برای وجود یا نبود این حباب مطرح شده. برای جمعآوری مطالب، منابع مختلفی رو بررسی کردم و نظر تحلیلگرهای متفاوتی رو خوندم. چون به یک جواب مشخص و قطعی نرسیدم، هر دو احتمال رو بررسی میکنیم؛ هم دلایلی که از وجود حباب AI حمایت میکنن و هم دلایلی که نشون میدن شرایط فعلی لزوماً شبیه حبابهای قبلی نیست.
حباب اقتصادی چیست؟
وقتی قیمت یک دارایی بالاتر از ارزش ذاتیش تعیین میشه (یعنی بیشتر از چیزی که حقش هست قیمتش بالا میره) بهاصطلاح یک حباب اقتصادی شکل گرفته. این حباب اونقدر رشد میکنه و رشد میکنه تا یه جا میترکه و ارزش اون دارایی سقوط میکنه.
توی دنیای اقتصاد، هر چیزی که قیمتگذاری میشه، یک ارزش ذاتی داره. این ارزش ذاتی رو عوامل فاندامنتال اون دارایی تعیین میکنن. عوامل فاندامنتال جنبههای تأثیرگذار در قیمت یک دارایی هستن که به اصل اون دارایی برمیگردن. یعنی فرضاً ارزش سهام شرکت ایکس رو عواملی مثل عملکرد و وضعیت مالی شرکت، مدیرعامل و تیم مدیریتی، نقشه راه پروژه، میزان سرمایهگذاریهایی که درش شده، شرایط بازار و چشمانداز آیندهش تعیین میکنن.
از معروفترین نمونههای حباب اقتصادی، میتونیم به حباب داتکام در اواخر دهه ۹۰ میلادی اشاره کنیم. با گسترش اینترنت، سرمایهگذارا به آینده شرکتهای اینترنتی و فناوری امید زیادی پیدا کرده بودن و همین باعث شد قیمت سهام این شرکتها با سرعت زیادی رشد کنه. برای مثال، شاخص نزدک از سال ۱۹۹۵ تا اوج حباب در مارس ۲۰۰۰ حدود ۴۰۰ درصد رشد کرد. اما بعد ورق برگشت و تا اکتبر ۲۰۰۲، نزدک حدود ۷۸ درصد از سقف خودش فاصله گرفت.
حباب هوش مصنوعی چیست؟
طبق توضیحات بالا، حباب هوش مصنوعی یعنی قیمت سهام شرکتهای مرتبط با AI بیشتر از ارزش واقعی این شرکتها رشد کرده باشن. به بیان بهتر، سرمایهگذارا به آینده هوش مصنوعی بیشازحد خوشبین شده و انتظار داشته باشن سهام این شرکتها در آینده رشد چشمگیری داشته باشه. صحبت درباره حباب هوش مصنوعی هم از جایی جدیتر شد که سرمایهگذاری روی AI و ارزش شرکتهای این حوزه با سرعت زیادی افزایش پیدا کرد.
آیا واقعا در حباب هوش مصنوعی هستیم؟
تحلیلگرهای مختلف نظرات و چشماندازهای متفاوتی درباره حباب هوش مصنوعی دارن. بعضیها معتقدن رشد شدید سرمایهگذاریهای این حوزه، نشونههایی از شکلگیری یک حبابه؛ در مقابل، عدهای هم میگن رشد ارزش شرکتهای مرتبط با هوش مصنوعی، با توجه به درآمد، سودآوری و تقاضای واقعی برای این فناوری، لزوماً به معنی وجود حباب نیست.
در ادامه، دلایلی که از شکلگیری حباب حمایت میکنن و همچنین دلایلی که این دیدگاه رو رد میکنن، جداگانه بررسی میکنیم.
دلایلی که از وجود حباب هوش مصنوعی حمایت میکنند
تعدادی از تحلیلگران والاستریت درباره وجود حباب هوش مصنوعی صحبت میکنن. برای مثال، جان هیگینز، مشاور ارشد اقتصادی در حوزه بازارهای مالی در Capital Economics، معتقده شواهد زیادی نشون میدن بازار هوش مصنوعی وارد مراحل پایانی یک حباب شده. در ادامه، چند مورد از این دلایل رو بررسی میکنیم:
۱. ارزشگذاریها بالاست و انتظارات زیادی وارد قیمت سهام شده
یکی از دلایلی که بعضی تحلیلگرها درباره حباب سهام هوش مصنوعی هشدار میدن، انتظارات خیلی بالای سرمایهگذارا از آینده این فناوریه. بازار انتظار داره هوش مصنوعی در سالهای آینده درآمد و سود شرکتها رو بهشدت افزایش بده و همین انتظار باعث شده سرمایه زیادی به سمت شرکتهای مرتبط با AI سرازیر بشه و قیمت سهامشون رشد زیادی داشته باشه.
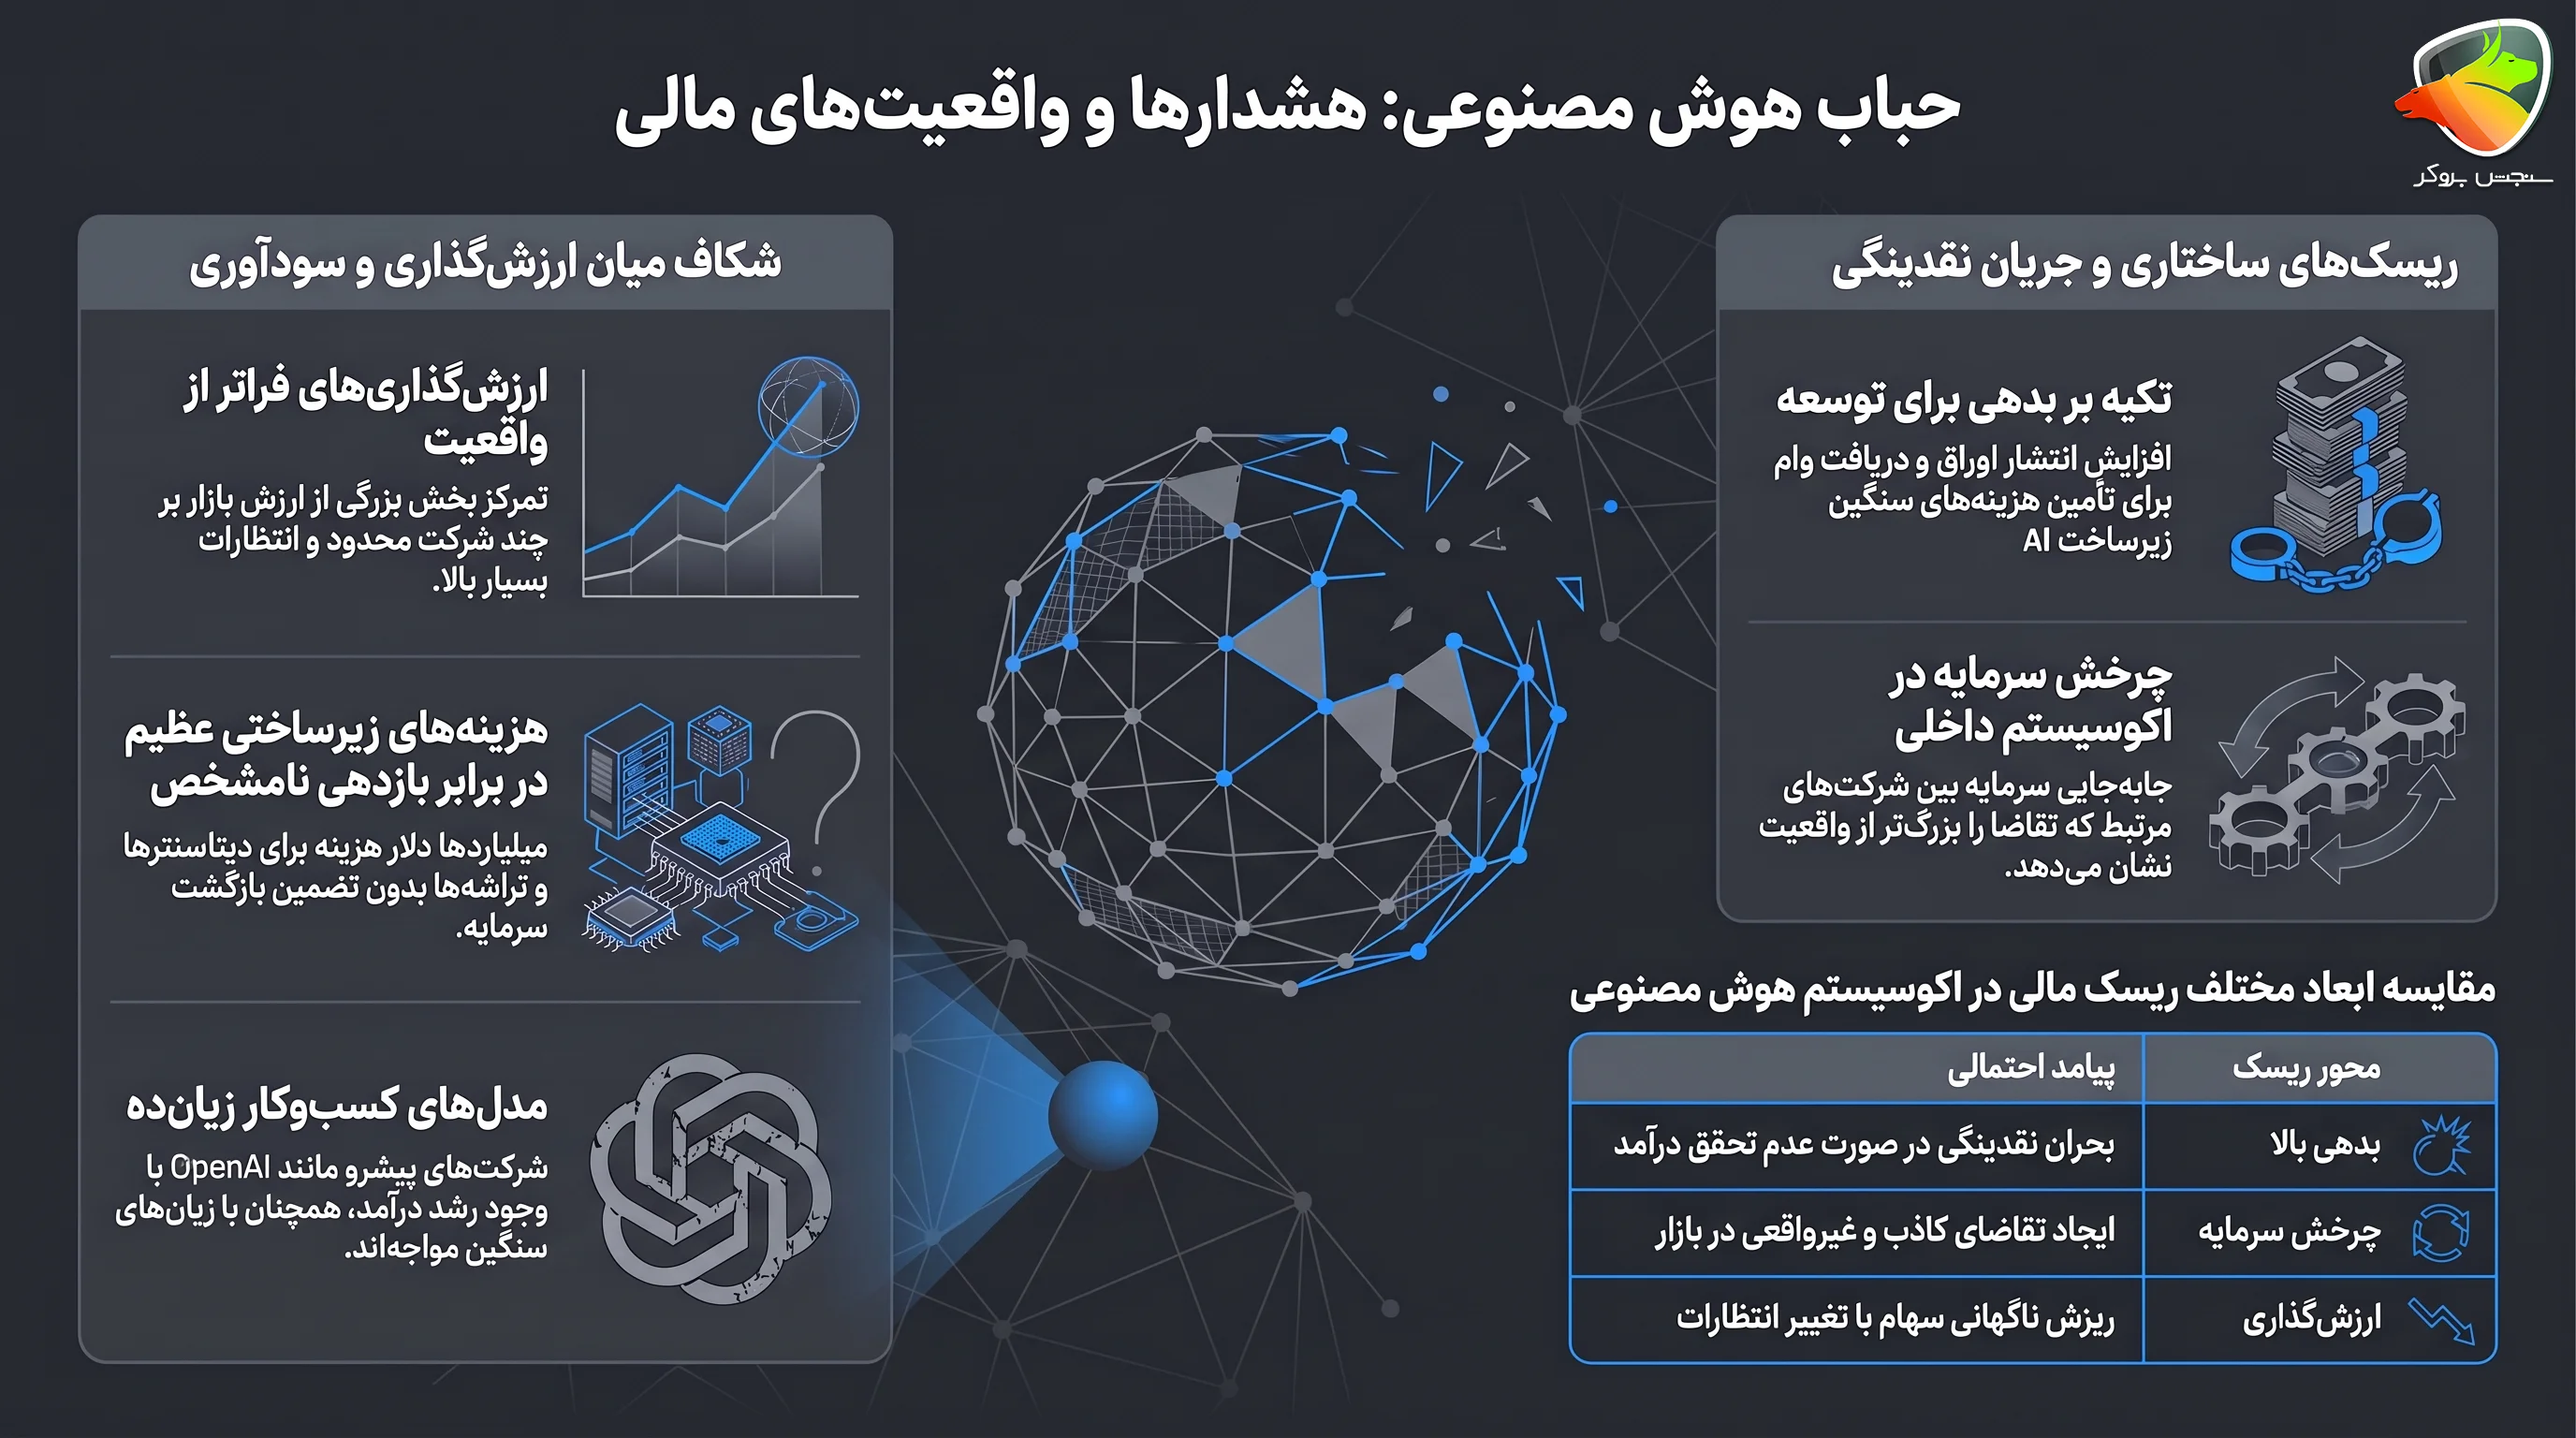
برای مثال، شرکتهای غول فناوری آمریکا موسوم به Magnificent 7، یعنی اپل، مایکروسافت، آلفابت، آمازون، انویدیا، متا و تسلا، حدود ۳۵ درصد از ارزش شاخص S&P 500 رو به خودشون اختصاص دادن؛ رقمی که به دوران حباب داتکام نزدیکه.
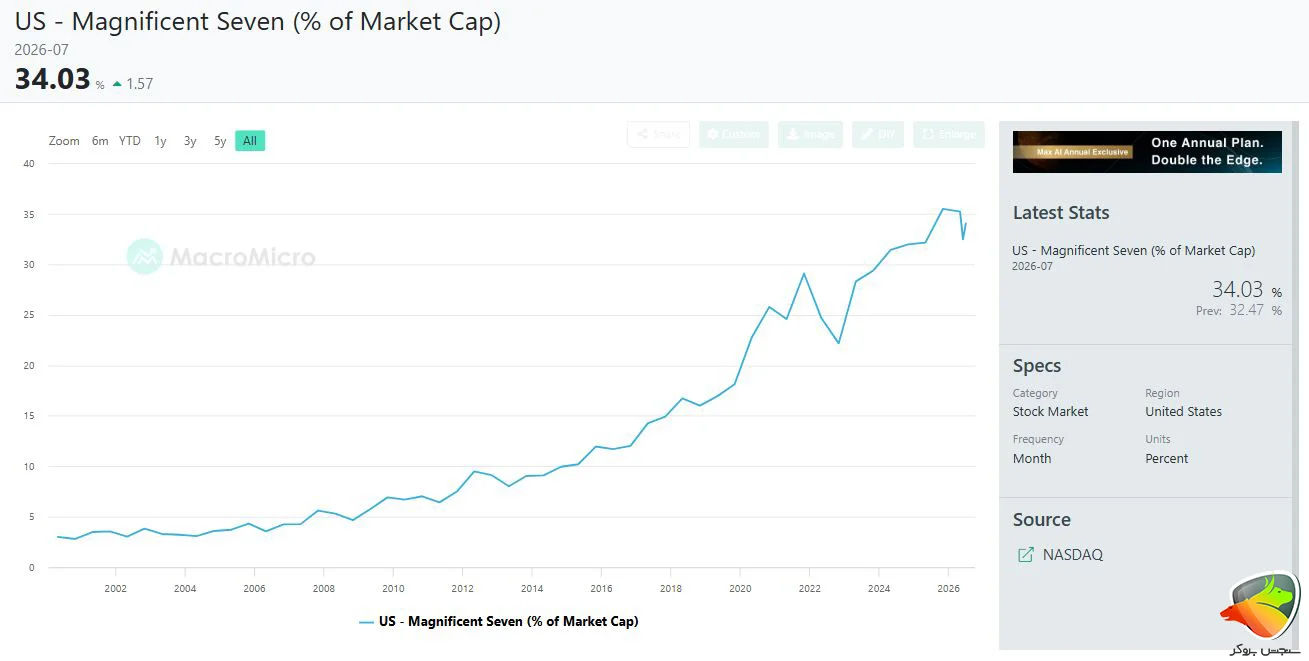
یعنی بخش بزرگی از ارزش کل بازار آمریکا روی همین چند شرکت متمرکز شده. این موضوع بهخودیخود نشونه حباب نیست؛ اما اگه قیمت سهام این شرکتها بیش از ارزش ذاتیشون بالا رفته باشه، هر تغییری در انتظارات مربوط به AI میتونه روی بخش بزرگی از بازار اثر بذاره و نگرانکنندهست.
۲. هزینه سرمایهگذاری در AI خیلی زیاد شده
شرکتهای بزرگ فناوری دارن میلیاردها دلار برای دیتاسنتر، تراشه، انرژی و زیرساخت هوش مصنوعی هزینه میکنن. طبق برآورد JPMorgan، از الان تا سال ۲۰۳۰ بیش از ۶ تریلیون دلار سرمایه برای زیرساختهای مرتبط با AI نیاز خواهد بود. نگرانی اینجاست که هنوز مشخص نیست این حجم از سرمایهگذاری چقدر بازده داره؛ اگر سود و درآمد AI نتونه با این هزینهها همگام بشه، همین فاصله بین سرمایهگذاری و بازده میتونه یکی از نشونههای حباب هوش مصنوعی باشه.
یکی از جالبترین فکتهایی که باهاش برخورد کردم این بود که OpenAI تقریباً هر سال داره ضرر میکنه. مثلاً در سال ۲۰۲۴ حدود ۵ میلیارد دلار زیان داشته، در حالی که درآمدش ۳.۷ میلیارد دلار بوده. سم آلتمن پیشبینی کرده که این شرکت تا سال ۲۰۲۹ بالاخره به سود میرسه و میزان ضررش از سال ۲۰۲۳ تا ۲۰۲۸ سرجمع به حدود ۴۴ میلیارد دلار خواهد رسید. حالا باید ببینیم این پیشبینی چقدر درست از آب درمیاد.
۳. درآمدزایی هنوز باید خودش رو به سرمایهگذاری برسونه
هوش مصنوعی مشتری و کاربرد واقعی داره، اما سرعت افزایش هزینههای زیرساختی خیلی بالاست. بنابراین یکی از نگرانیها اینه که رشد درآمد و سود شرکتها نتونه با این حجم از سرمایهگذاری همراه بشه.
خیلی سادهتر بخوام بگم، سرمایهگذارها از یه جایی به بعد ممکنه پنیک کنن و پول خودشون رو از شرکتهای AI بیرون بکشن. واقعیت اینه که تا به امروز خیلی از شرکتهای AI هنوز سودده نیستن. هزینهای که من و شما بهعنوان مصرفکنندههای خرد برای استفاده از AI میدیم، اصلاً به اندازه هزینهای که برای توسعه و تولیدش میشه نیست و خیلی پایینتره. سیاست شرکتهای AI هم تا الان این بوده که با قیمتگذاری پایینتر، هوش مصنوعی رو بیشتر بین مردم جا بندازن و بازار رو گسترش بدن.
۴. بدهی برای تأمین هزینههای AI بیشتر شده
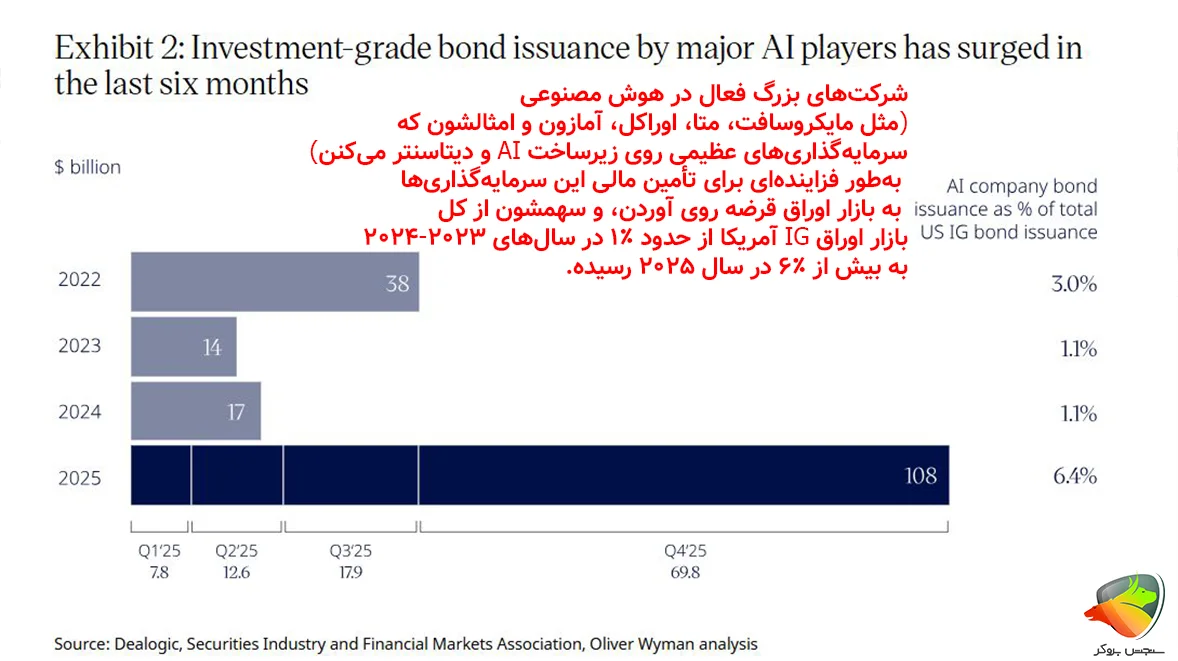
بخش زیادی از سرمایهگذاریهای اولیه توسط شرکتهای بزرگ و از جریان نقدی خودشون تأمین شده. با این حال، با بیشتر شدن هزینههای مربوط به دیتاسنتر، تراشه و زیرساخت، استفاده از وام و بدهی هم افزایش پیدا کرده. برای مثال، Oliver Wyman گزارش کرده که شرکتهای بزرگ AI در شش ماه گذشته بیش از ۱۰۰ میلیارد دلار اوراق بدهی منتشر کردن؛ یعنی بیش از پنج برابر دو سال قبل.
حالا اگر درآمد پروژههای AI کمتر از انتظار باشه، هزینه تأمین مالی میتونه به یک ریسک سهام هوش مصنوعی جدیتر تبدیل بشه.
۵. لوپ چرخش سرمایه در شرکتهای مرتبط با AI
یکی از نگرانیها درباره حباب هوش مصنوعی اینه که بخشی از پول بین شرکتهای همین حوزه جابهجا میشه. مثلاً انویدیا در OpenAI سرمایهگذاری میکنه و OpenAI هم برای توسعه مدلهای خودش به تراشههای انویدیا نیاز داره. در نتیجه، سرمایه توی یه لوپ بین شرکتهای همین اکوسیستم در حال چرخشه.
این چرخه میتونه باعث بشه تقاضا برای تراشه و زیرساخت AI بیشتر از میزان تقاضای واقعی به نظر برسه. در نتیجه، سرمایهگذارا ممکنه ارزش شرکتها رو بر اساس تقاضایی کاذب تعیین کنن. اگه این سرمایهگذاریها کاهش پیدا کنه یا هزینه زیرساختهای AI در آینده پایین بیاد، ممکنه تقاضا و ارزش شرکتهای مرتبط با AI هم افت کنه و مستقیماً روی حباب هوش مصنوعی تأثیر بذاره.
دلایلی که -فعلاً- وجود حباب هوش مصنوعی رو رد میکنن
در مقابل، بعضی تحلیلگرها معتقدن شرایط فعلی با حباب داتکام تفاوتهای مهمی داره و فعلا وقت نگرانی در رابطه با حباب هوش مصنوعی نیست. در ادامه، برخی از این دلایل رو بررسی میکنیم.
۱. ارزش گذاری شرکت های هوش مصنوعی افراطی نیست
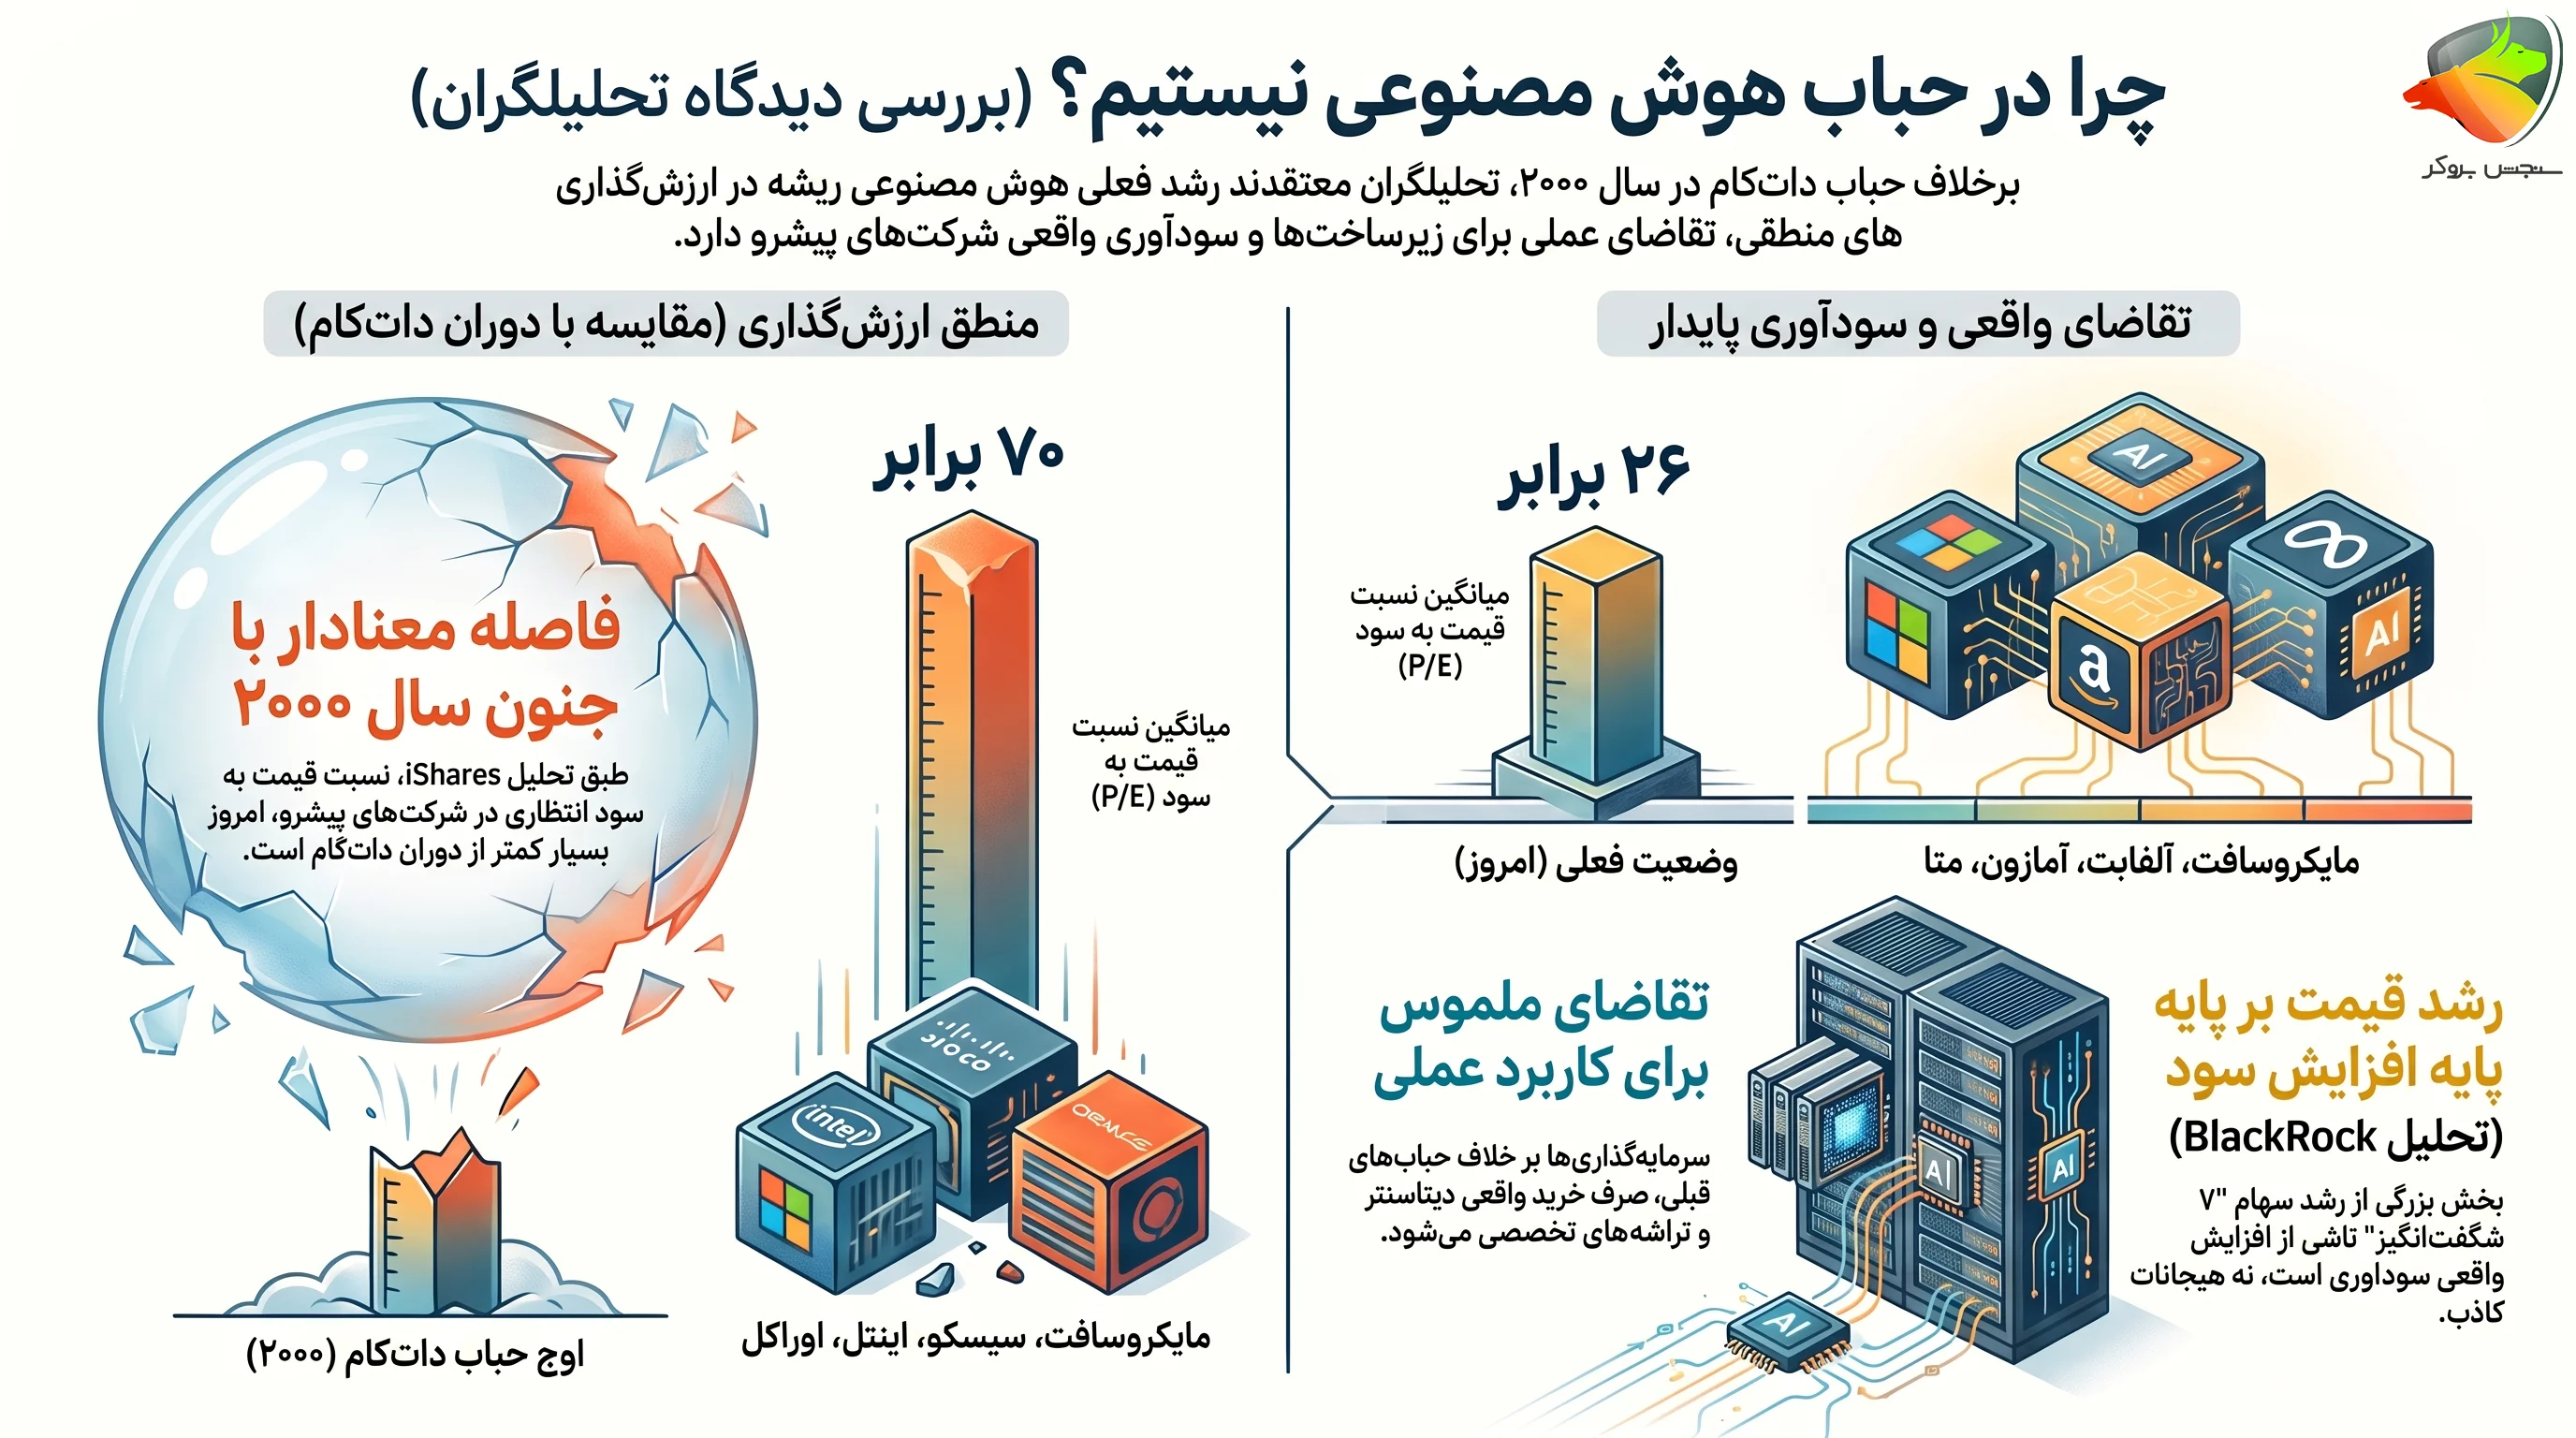
طبق بررسی iShares، در اوج حباب داتکام، چهار شرکت بزرگ فناوری یعنی مایکروسافت، سیسکو، اینتل و اوراکل، بهطور میانگین با قیمتی حدود ۷۰ برابر سودی که انتظار میرفت در دو سال آینده به دست بیارن، معامله میشدن!
امروز این عدد برای مایکروسافت، آلفابت، آمازون و متا حدود ۲۶ برابره؛ یعنی سهام این شرکتها گرون شده، اما هنوز با قیمتهای دوران حباب داتکام فاصله زیادی داره.
۲. تقاضای واقعی برای هوش مصنوعی وجود داره
بر خلاف بعضی حبابهای قبلی که بر پایه وعدهها و انتظارات آینده شکل میگرفتن، سرمایهگذاری روی هوش مصنوعی الان با مصرف واقعی همراهه. شرکتها همین حالا دارن از مدلهای AI استفاده میکنن، ظرفیت محاسباتی میخرن و تقاضا برای دیتاسنتر و تراشههای تخصصی AI بهطور محسوسی بالا رفته. این یعنی پول صرف چیزی میشه که مشتری واقعی داره و همین یکی از دلایل اصلیه که بعضی تحلیلگرها این دوره رو با حباب داتکام مقایسه نمیکنن.
۳. رشد سهام فقط به افزایش ارزشگذاری وابسته نیست
طبق تحلیل BlackRock، بخش مهمی از افزایش قیمت سهام شرکتهای فناوری و بهخصوص Magnificent 7 نتیجه رشد واقعی سودآوریه، نه فقط اینکه سرمایهگذارها حاضرن مبلغ بیشتری بابت هر واحد سود پرداخت کنن. به بیان ساده، قیمت سهام بالا رفته چون خود شرکتها هم دارن رفتهرفته سودشون رو افزایش میدن. این تفاوت مهمیه با حبابهایی که رشد قیمتشون صرفاً از انتظارات و هیجان میاومد.
اگر حباب هوش مصنوعی بترکد چه اتفاقی میافتد؟
اگه سرمایهگذارا به این نتیجه برسن که شرکتهای AI نمیتونن به اندازهای که انتظار میرفته درآمد و سود ایجاد کنن، ممکنه شروع به فروش سهام این شرکتها کنن. در نتیجه، قیمت سهام پایین میاد و اگه این افت قیمت شدید باشه، روی شاخصهایی مثل S&P 500 هم تأثیر زیادی میذاره؛ چون همونطور که گفتیم، شرکتهای بزرگی که در حوزه AI فعالیت میکنن (MAG7) سهم زیادی از این شاخص رو در اختیار دارن.
در یک سناریوی شدیدتر، اگه همزمان با افت قیمت سهام، بدهی شرکتها هم بالا باشه، فشار بیشتری به بازار وارد میشه. مثلاً ممکنه شرکتها برای پرداخت بدهیها یا کاهش هزینهها، پروژههای جدید AI رو متوقف کنن، سفارش تراشه و تجهیزات دیتاسنتر رو کاهش بدن یا حتی تعدیل نیرو کنن. این اتفاق میتونه درآمد شرکتهای دیگه رو هم کاهش بده و باعث بشه سرمایهگذاری و فعالیت اقتصادی کمتر بشه. از طرف دیگه، افت شدید بازار سهام میتونه اعتماد سرمایهگذارا و مصرفکنندهها رو هم کاهش بده و در نتیجه اثر افت قیمتها از بازار سهام، به اقتصاد ضربه سنگینی بزنه.
اصلاً چرا سهام هوش مصنوعی گران شد؟
رشد سهام هوش مصنوعی فقط به هیجان بازار مربوط نیست. سرمایهگذارا انتظار دارن AI بهرهوری شرکتها رو بالا ببره، درآمد و سود بیشتری ایجاد کنه و در بخشهای مختلف اقتصاد استفاده بشه.
از طرف دیگه، شرکتهایی مثل انویدیا و سایر شرکتهای زیرساختی از رشد تقاضا برای AI سود زیادی بردن. به همین دلیل، بخشی از رشد قیمت سهام با افزایش واقعی درآمد و سود شرکتها همراه شده. پس این سوءتفاهم به وجود نیاد که علت رشد سهام هوش مصنوعی، فقط حبابه.
یکی از موضوعات خیلی جالب و قابل توجه اینه که AI در کل داره هزینه همه چیزو بالا میبره. مثلاً رشد دیتاسنترهای AI باعث شده شرکتهایی مثل SK Hynix، سامسونگ و Micron تمرکزشون رو بیشتر روی تولید تراشههای موردنیاز هوش مصنوعی بذارن و تراشههای کمتری برای وسایل معمولی مثل لپتاپ و موبایل تولید بشه. همین موضوع باعث شده قیمت بعضی قطعات بالا بره و در نهایت حتی گوشیها، لپتاپها و کنسولهای بازی هم گرونتر بشن.
جمعبندی؛ آیا سرمایه گذاری در سهام هوش مصنوعی منطقی است؟
با توجه به دلایل بالا، مشخص نیست که واقعاً در حباب هوش مصنوعی هستیم یا نه؛ هم نشونههای ریسک وجود داره و هم دلایلی که نشون میده شرایط فعلی با داتکام فرق داره.
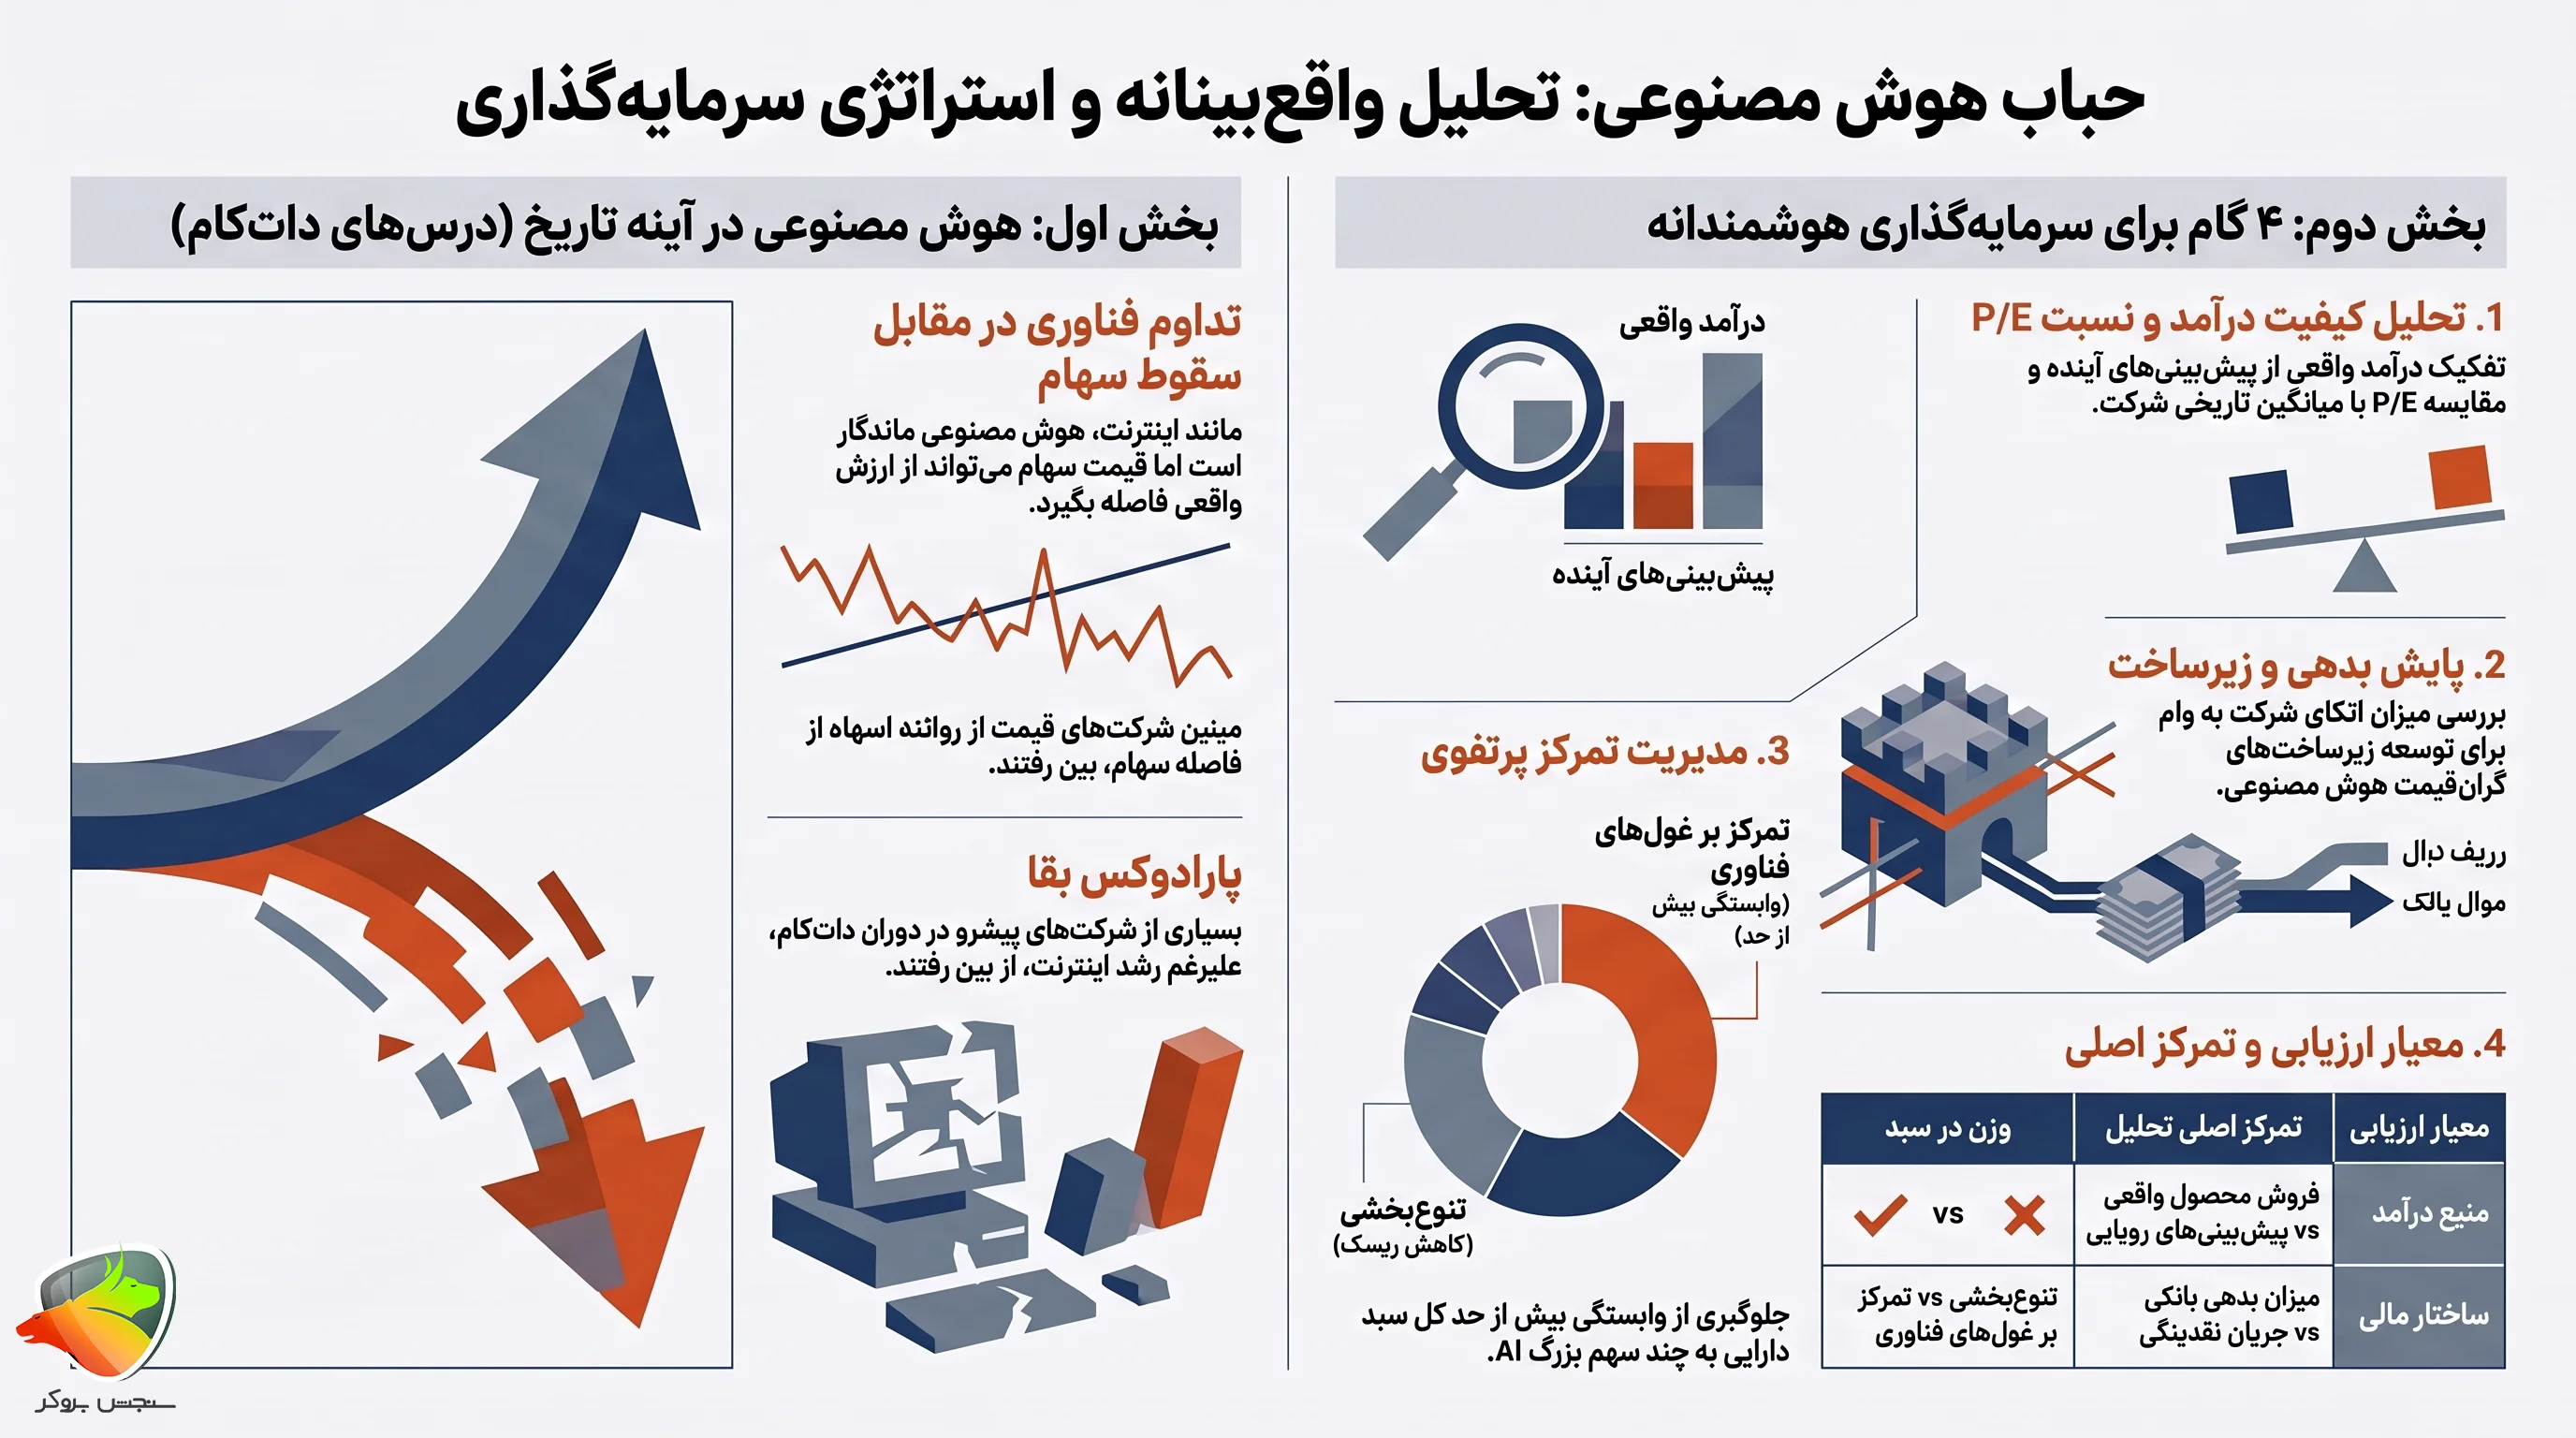
نکته مهم اینه که این دو حالت لزوماً در تضاد هم نیستن. AI میتونه یه فناوری مهم و ماندگار باشه ولی همزمان قیمت بعضی سهام مرتبط باهاش بیش از ارزش واقعیش رشد کرده باشه. در حباب داتکام هم همینطور بود؛ اینترنت موندگار شد ولی خیلی از شرکتهایی که سهامشون اون موقع رشد کرده بود، از بین رفتن.
برای کسی که میخواد روی این حوزه سرمایهگذاری کنه، چند نکته مهم وجود داره:
- بررسی کنید درآمد شرکت واقعاً از فروش محصول و خدمات AI میاد یا بخش زیادی از ارزشگذاریش بر اساس پیشبینیهای آیندهست.
- نسبت P/E رو در مقایسه با میانگین تاریخی خود شرکت و شرکتهای مشابه بررسی کنید؛ بالا بودن P/E بهتنهایی نشونه حباب نیست.
- میزان بدهی شرکت رو در نظر بگیرید؛ شرکتی که برای توسعه زیرساختهای AI بیشتر به وام و بدهی متکیه، در صورت کاهش تقاضا با فشار مالی بیشتری مواجه میشه.
- مراقب تمرکز بیش از حد پرتفوی روی چند سهم بزرگ AI باشید. وقتی بخش قابل توجهی از بازار در اختیار چند شرکت بزرگه، افتشون میتونه روی کل پرتفوی اثر بذاره.



دیدگاهت درباره این مقاله را با بقیه به اشتراک بگذار